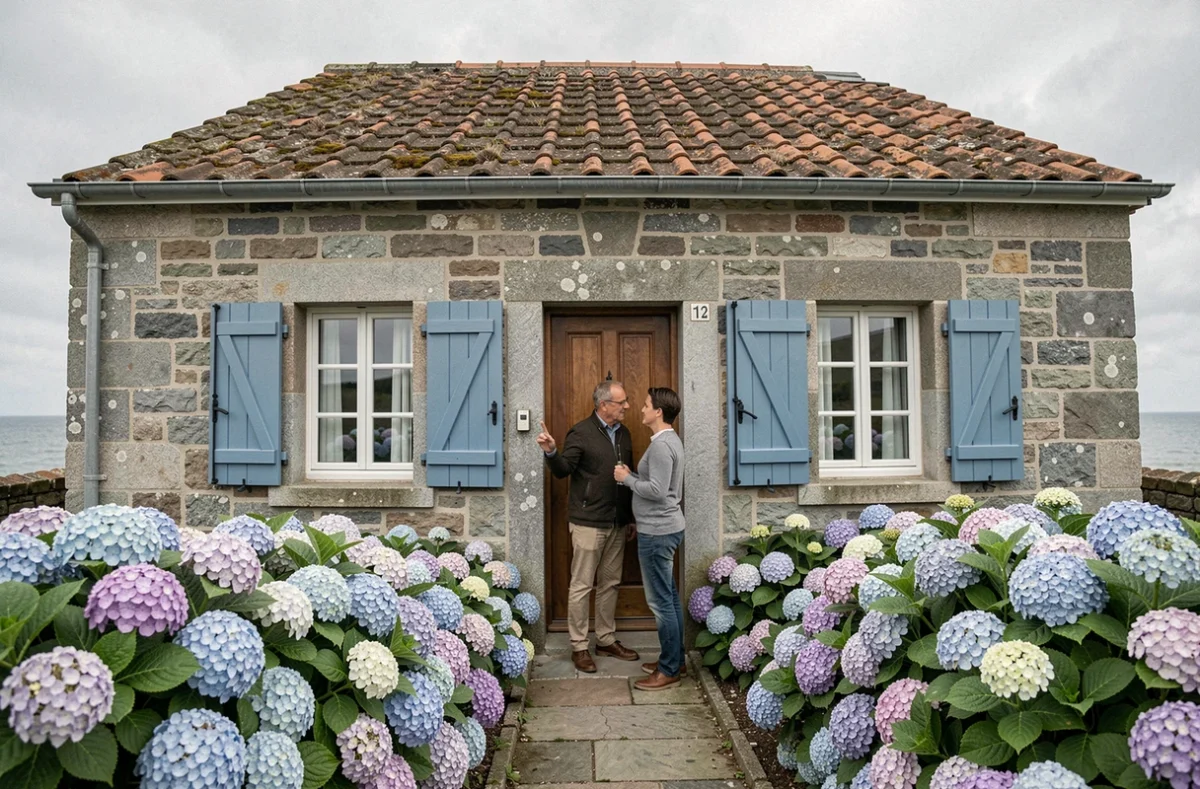
En Bretagne, la vente maison bord de mer concentre une demande soutenue sur un littoral où l’offre reste structurellement limitée par la loi Littoral. Pour un acheteur, la visite d’un bien côtier n’est pas un rendez-vous ordinaire : l’environnement marin crée des contraintes techniques, réglementaires et assurantielles que ni le dossier de diagnostics ni la présentation de l’agent ne font toujours apparaître.
L’état des risques, pièce obligatoire du dossier de vente, doit être annexé dès le stade du compromis, ce qui signifie concrètement que l’acheteur en dispose avant de formuler son offre. Encore faut-il savoir quoi y lire, et ce qu’il ne contient pas.
Ce que l’état des risques ne dit pas sur le recul du trait de côte
L’état des risques et pollutions identifie si un bien est situé dans une zone couverte par un plan de prévention des risques. Il ne décrit pas la dynamique fine du rivage à l’échelle de la parcelle. Or, recul du trait de côte et submersion marine sont deux phénomènes distincts : une propriété peut être exposée à l’un, à l’autre, ou aux deux simultanément, sans que cela soit lisible d’un simple coup d’oeil sur le document standard.
Pour une maison en bord de mer bretonne, confronter l’adresse précise aux cartes de l’atlas des zones côtières et au PLU de la commune reste la démarche la plus fiable. Les documents d’urbanisme de plusieurs communes bretonnes sont en cours de révision pour intégrer les projections d’érosion littorale : vérifier la version en vigueur au moment de la visite n’est pas un détail administratif, c’est une information qui peut conditionner les possibilités futures d’extension ou de reconstruction.
Matériaux exposés aux embruns : ce qu’un diagnostic standard ne couvre pas
Un diagnostic immobilier réglementaire – DPE, diagnostic électrique, amiante – porte sur des critères définis par la loi, pas sur la résistance du bâti à un environnement salin. Lors d’une visite, c’est précisément ce point que l’oeil d’un acheteur non averti va manquer.
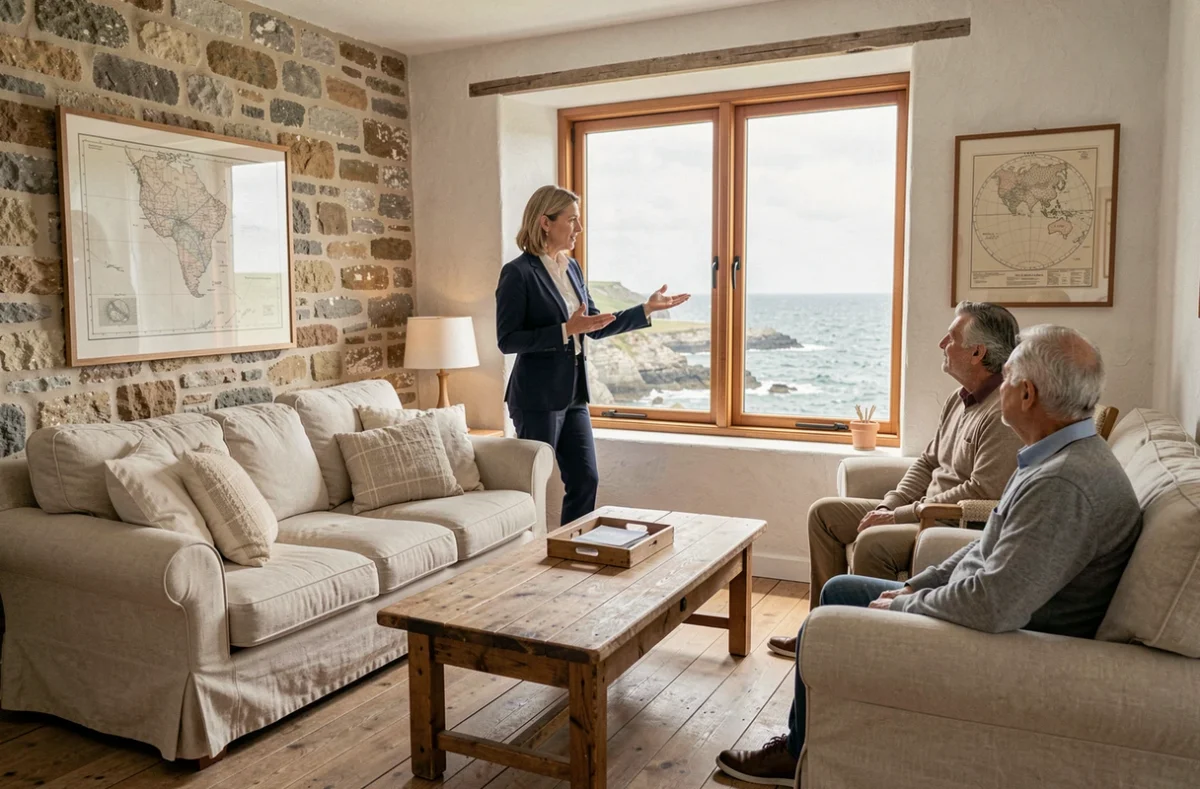
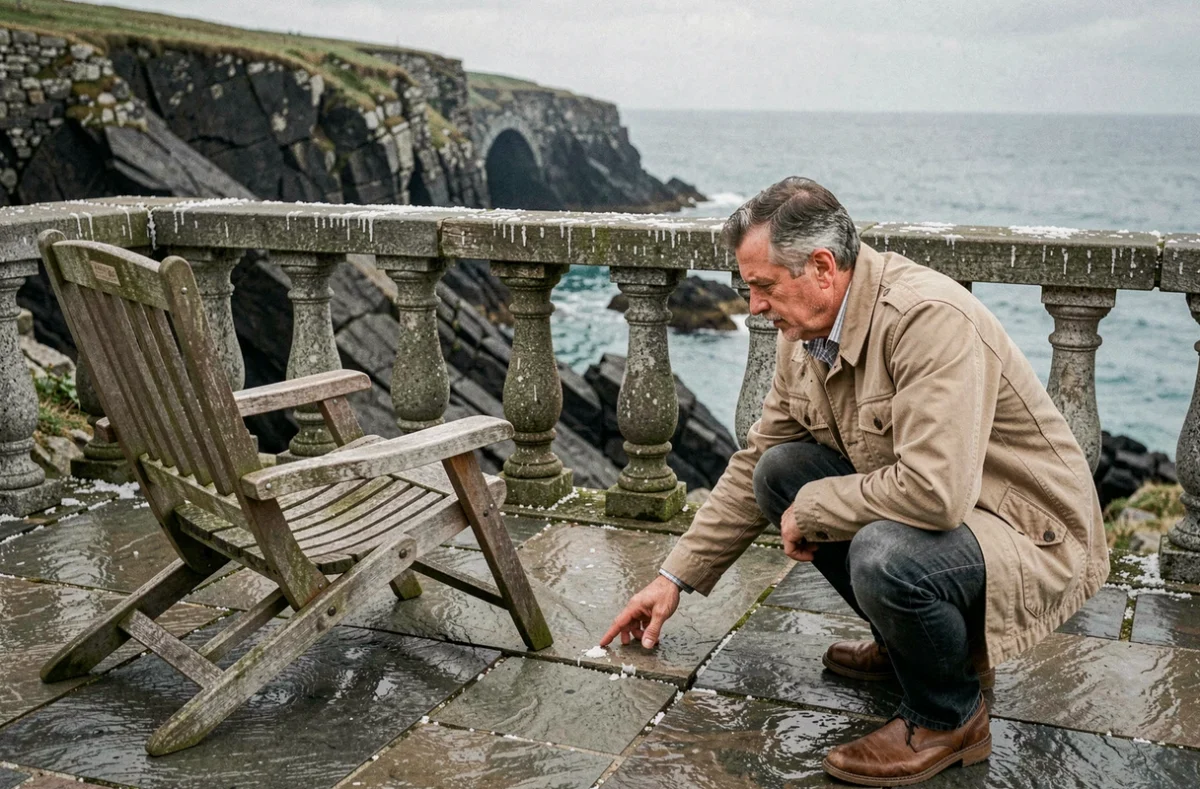
Les embruns accélèrent la corrosion des éléments métalliques – ferrures, garde-corps, charpentes métalliques – dégradent les menuiseries et altèrent les toitures, en particulier les liaisons entre matériaux.
Ces détériorations progressent de façon non linéaire : un bien qui paraît en bon état lors d’une visite par temps calme peut présenter des désordres significatifs après une saison de tempêtes. Une inspection par un professionnel compétent en bâti côtier, en complément des diagnostics réglementaires, permet de chiffrer les postes d’entretien avant de négocier.
Lors de la visite elle-même, plusieurs points méritent une attention particulière :
- L’état des menuiseries extérieures (gonflements, joints décollés, condensation entre vitrages) : un remplacement en zone côtière coûte sensiblement plus cher qu’en ville, notamment en raison des exigences sur les profilés et traitements adaptés au milieu marin.
- Les couvertines, solins et points de jonction de toiture : ce sont les premiers endroits où l’humidité s’infiltre lorsque les matériaux ont vieilli sous l’action du sel.
- L’état des conduits et évacuations d’eaux pluviales : la corrosion y est souvent plus avancée qu’en façade, parce que l’eau de pluie chargée en sel stagne à ces endroits.
Assurabilité d’une maison littorale : la question à poser avant le compromis
La question de l’assurance est rarement abordée lors d’une visite, et c’est l’une des lacunes les plus coûteuses dans un projet d’achat en bord de mer. Certaines propriétés littorales exposées aux risques se voient proposer des contrats comportant des exclusions importantes, voire rencontrent des difficultés à trouver un assureur multirisques habitation aux conditions standard.
Demander au vendeur ou à son mandataire une copie du contrat d’assurance en cours, avec ses éventuelles exclusions, est une démarche légale et directe. Elle informe sur la perception du risque par l’assureur actuel. Si le bien a déjà fait l’objet d’un sinistre reconnu en catastrophe naturelle, cette information figure dans la section correspondante de l’état des risques.
Un refus d’assurance ou une exclusion de garantie sur le risque de submersion ou d’érosion modifie substantiellement l’équation financière d’un achat, indépendamment du prix affiché.
Lecture du PLU et de la loi Littoral lors d’une visite de bien breton
La loi Littoral encadre strictement les possibilités de construction et d’extension sur le littoral breton. Pour un acheteur, cela se traduit par des limites concrètes : extension interdite en dehors des zones urbanisées, impossibilité de construire en continuité d’un hameau isolé, contraintes sur les piscines et annexes. Ces règles s’appliquent indépendamment de l’état du bien au moment de la vente.
Lors d’une visite, la question n’est pas seulement « qu’est-ce que je peux faire aujourd’hui ? » mais aussi : les travaux réalisés par le vendeur étaient-ils conformes aux autorisations obtenues ? Une véranda, un agrandissement ou une terrasse construits sans permis ou hors du périmètre autorisé par la loi Littoral créent une situation juridique que l’acheteur reprend à son compte.
Consulter le certificat d’urbanisme opérationnel avant l’offre, et non après, permet d’éviter de découvrir ces contraintes au moment de la signature définitive.
Coûts d’entretien d’une maison en bord de mer bretagne : ce que révèle la visite
L’attrait d’une maison sur le littoral breton ne s’évalue pas au seul prix d’achat. Les coûts d’entretien d’un bien côtier sont structurellement plus élevés qu’à l’intérieur des terres, et une visite attentive permet d’en avoir une première lecture avant même de solliciter un artisan.
L’état de la façade – présence de salpêtre, de mousses ou de micro-fissures au niveau des joints – renseigne sur la fréquence d’entretien nécessaire. Une façade non traitée depuis plusieurs années dans un environnement salin peut nécessiter un ravalement complet à court terme. De même, une terrasse en bois exotique ou composite exposée aux embruns demande un entretien régulier, dont le coût annuel varie selon l’essence et l’exposition.
La présence d’une citerne ou d’un système d’assainissement non collectif – fréquent sur les communes littorales bretonnes isolées – ajoute des obligations de contrôle et d’entretien périodiques, encadrées par la réglementation locale sur les SPANC. Ces installations sont mentionnées dans le diagnostic assainissement, mais leur état réel se vérifie sur place.
Une visite de maison en bord de mer en Bretagne donne des informations que les documents seuls ne transmettent pas : l’orientation du vent dominant, la distance réelle à la plage, l’exposition aux embruns par temps de mer formée, la qualité des réseaux dans le quartier. Ces facteurs déterminent à la fois les coûts futurs et la qualité d’usage au quotidien, au-delà de la vue sur l’océan.